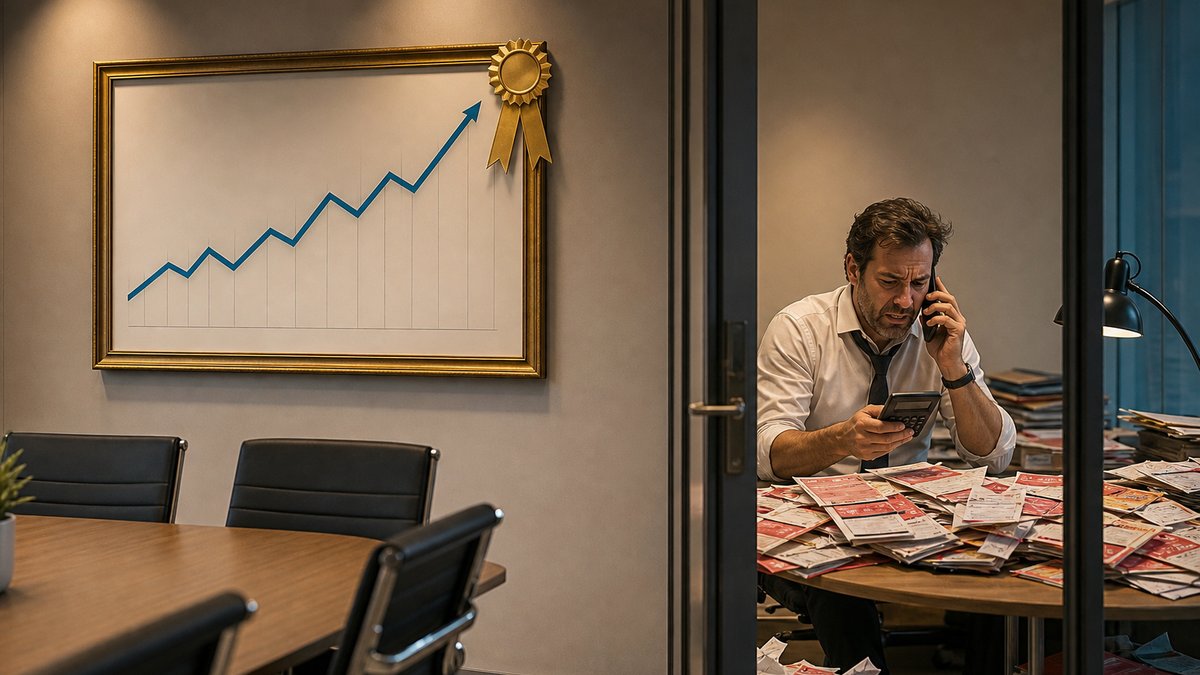
Na parede da sala de reunião, ao lado da porta por onde passa qualquer visitante, um gráfico de vendas sobe a cada trimestre, emoldurado como se fosse um diploma recebido com honra. Na sala ao lado, todas as sextas-feiras, o mesmo dono decide, sozinho e sem moldura nenhuma, qual das três fornecedoras vai receber o pagamento combinado e qual vai ouvir, mais uma vez, que o dinheiro sai na segunda seguinte.
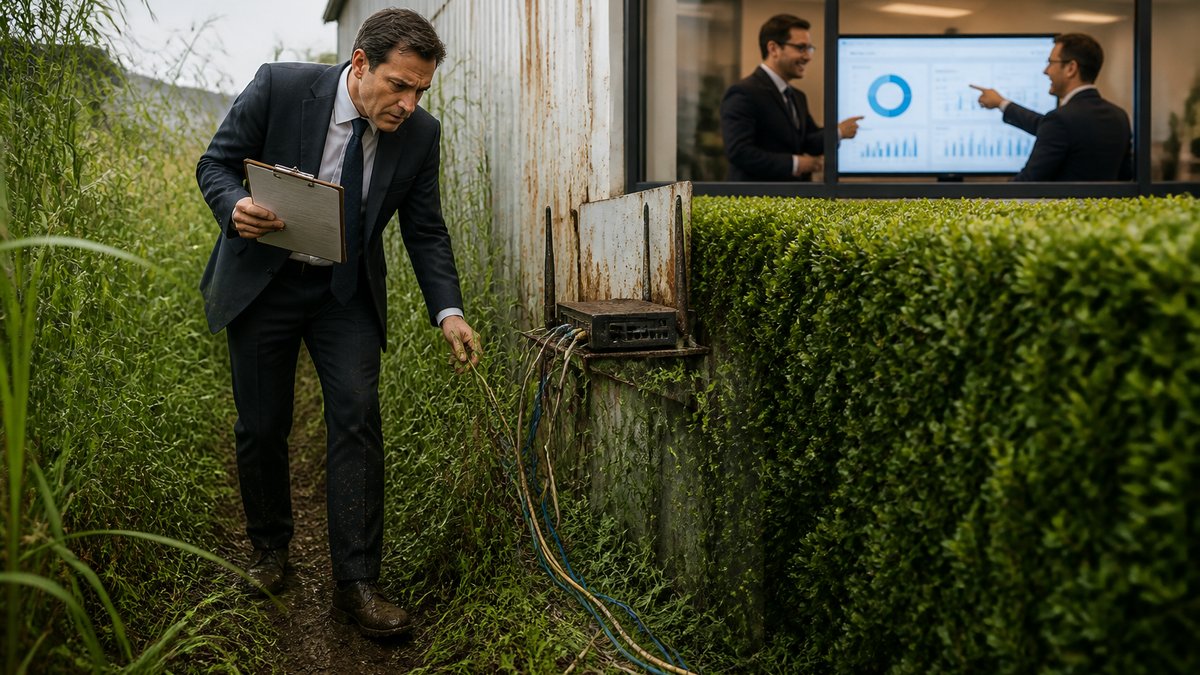
Quem sai daquela reunião olhando só para a parede tem motivo de sobra para se sentir bem, porque a empresa realmente vai bem: vende mais do que vendia há um ano e atende clientes que, até pouco tempo atrás, nem sabiam que ela existia. O problema é que o gráfico mede uma coisa e o caixa mede outra, e as duas, apesar do parentesco evidente, raramente caminham no mesmo passo, porque cada venda nova costuma custar dinheiro antes de devolver dinheiro, seja em matéria-prima comprada com antecedência, em comissão paga já no mês do pedido, ou em imposto que chega bem antes de o cliente terminar de pagar o próprio boleto, de modo que uma empresa pode estar crescendo exatamente na velocidade em que está se afundando, com o detalhe cruel de que o afundamento não aparece em nenhum gráfico pendurado na parede.
Existe uma expressão de contabilidade, capital de giro, que a maioria dos donos de empresa sabe repetir numa reunião de banco com a fluência de quem decorou um poema na escola, sem necessariamente saber, no dia a dia do próprio negócio, quanto desse capital já foi embora financiando justamente o crescimento de que tanto se orgulham na reunião seguinte.
A confusão nasce de uma troca pequena e quase inocente: a empresa aprende a comemorar a venda no instante exato em que ela acontece, porque é o instante mais bonito do processo todo, cheio de aperto de mão e proposta assinada, e deixa para depois, sempre depois, a conta de quanto aquela venda específica consumiu antes de devolver o que prometia. O sucesso, assim, vira uma sensação compartilhada por todo mundo que participou da negociação, em vez de um número exato que alguém, com nome e sobrenome, se responsabilizou por calcular antes de servir o champanhe.
O otimismo, aliás, é um insumo que a empresa brasileira nunca precisou importar: amplia-se a fábrica, troca-se a loja por um ponto maior, contrata-se gente nova num ritmo em que a última contratação ainda nem tinha sido totalmente absorvida, tudo na aposta tranquila de que o caixa vai se ajustar depois, como se ajustar depois fosse mesmo uma linha do orçamento, e não apenas uma torcida bem vestida de planejamento.
O custo mais caro desse hábito raramente aparece no produto que falta na prateleira ou na entrega que o fornecedor atrasa por falta de pagamento: aparece na energia do próprio dono, gasta semana após semana em malabarismo de datas e telefonemas explicativos, enquanto o tempo que deveria sobrar para pensar o próximo passo do negócio vai inteiro para decidir quem, entre os credores da vez, aceita esperar mais um pouco sem deixar de atender ao pedido seguinte.
Vale a pergunta que a maioria das reuniões de resultado nunca chega a fazer: se as vendas parassem de crescer agora mesmo, por quantas semanas o caixa sustentaria a empresa sozinha, sem depender de nenhuma venda nova? Poucos donos sabem esse número de cabeça, e menos ainda sentem vontade de descobrir.

 Trabalho